この記事の監修者
株式会社ecbeing
塩見 駿介
ECサイト構築プラットフォーム「ecbeing」・BtoB専用ECサイト構築プラットフォーム「ecbeing BtoB」をご導入いただいている企業のへの取材を通じて得た知識をもとに、EC構築・運用するうえで役に立つ情報や最新トレンド情報を発信。

リベート・割戻しの意味と値引きとの違い、支払側・受取側の仕訳例と計上手順、インボイス・交際費の注意点を解説。BtoBの営業・経理担当者向け。
リベート・割戻し(わりもどし)とは、一定期間の取引数量や取引金額に応じて、売り手が受け取った代金の一部を後日、買い手に返金する取引条件です。返金する金額を割戻金、取引額に対する割合を割戻率といい、たとえば年間1,200万円の取引に割戻率2%を適用すると、割戻金は24万円(税抜)になります。
違いは代金を減らす理由と時期です。値引きは品質不良や数量不足などを理由に、割引は支払期日より前に代金を受け取ったことへの対価として代金を減らすものです。リベート(割戻し)は、いったん通常の価格で取引したあと、一定期間の取引数量や取引金額に応じて後から返金します。
支払う側は「売上割戻」として売上高から控除し、受け取る側は「仕入割戻」として仕入高から控除するのが基本です。売掛金・買掛金と相殺する方法と、振込で精算する方法があります。収益認識基準を適用する企業は、販売時に見込みのリベートを見積もって売上高から差し引き、返金負債を計上します。法人税の計上時期は、算定基準を契約などで相手に明らかにしているかどうかで変わります。
リベートは消費税の「売上げに係る対価の返還等」に当たるため、インボイス発行事業者が課税事業者にリベートを支払う場合は、返還インボイスを交付する義務があります。ただし税込1万円未満であれば交付義務は免除されます。判定は請求や債権の単位ごとに行うため、1商品あたりの金額が小さくても、まとめて支払う額が1万円以上なら交付が必要です。
BtoB取引でいうリベートボーナスは、一定期間の購入数量や購入金額が基準を超えた取引先に支払う数量リベートのことで、ボリュームボーナスとも呼ばれます。基準を超えた分だけに割戻率を適用するか、取引額の全額に適用するかで金額が大きく変わるため、契約書で明記しておくことが重要です。
いまさら聞けない…?
受注業務のDX化についての資料はこちら
リベート・割戻し(わりもどし)とは、一定期間の取引数量や取引金額に応じて、売り手が受け取った代金の一部を後日、買い手に返金する取引条件です。本記事では、値引き・割引との違い、支払う側と受け取る側の仕訳、法人税の計上時期、消費税(返還インボイス)や交際費との区分といった注意点を、国税庁の通達などの一次情報をもとに整理します。あわせて、BtoB取引でリベート条件を設計・運用する手順と計算例、BtoB ECでポイント還元を取り入れた事例も紹介します。
リベート・割戻し(割戻、割り戻し)とは、一定期間の取引数量や取引金額に応じて、売り手が受け取った代金の一部を後日、買い手に返金(還元)する仕組みのことです。企業間取引(BtoB)では、取引先の購入意欲を高めたり、長期の取引関係を築いたりするための販売条件として広く使われています。「割戻」「割戻し」「割り戻し」はいずれも同じ意味で、業界によっては「歩戻し(ぶもどし)」と呼ぶこともあります。
「キックバック」と呼ばれることもありますが、キックバックは担当者個人への不正な謝礼を指して使われる場合もあります。企業間の契約では「リベート」「割戻」「販売奨励金」と表記するのが一般的です。
返金する金額を割戻金、取引額に対する割戻金の割合を割戻率といいます。たとえば「年間の取引額が1,000万円を超えたら、取引額の2%を割り戻す」という条件で年間1,200万円を購入した取引先には、24万円(税抜)の割戻金を支払います。
なお、「1個700円の商品を3個まとめて買うと2,000円になる」といった取引の時点での値下げは「数量値引き」で、代金そのものが2,000円で確定します。リベートは、いったん通常の価格で取引したあと、期間中の実績に応じて後から返金する点が異なります。
\BtoB企業で働くなら知っておきたい他の情報はこちら/
ecbeing お役立ちコラムを読む >
「割り戻す」という言葉は、ビジネスの場面で次の2つの意味で使われます。
| 意味 | 内容 | 例 |
| 1. 取引の割戻し(本記事のテーマ) | 受け取った代金の一部を、取引実績に応じて取引先に返す | 年間の取引額の2%を返金する |
| 2. 計算の割戻し(割り返し) | 税込の金額や合計から、元の金額や税額を逆算する | 税込11,000円(税率10%)を1.1で割り、税抜10,000円と税額1,000円を求める |
2つ目の意味は、消費税の計算でよく使われます。インボイス制度の売上税額の計算には、税込の売上合計から税額を割り戻して求める「割戻し計算」と、インボイスに記載した税額を積み上げる「積上げ計算」があります。制度の全体像は「インボイス制度の基本 BtoBのECサイトへの影響を徹底解説!」で解説しています。
BtoB取引で使われる主なリベートは、次のとおりです。どの基準で支払うかによって、取引先への効果も、法律上の注意点も変わります。
| 種類 | 支払う基準 | 注意点 |
| 数量リベート (ボリュームボーナス・リベートボーナス) |
一定期間の購入数量や購入金額が基準を超えた取引先に支払う。もっとも一般的な形 | 基準を超えた分だけに適用するか、全額に適用するかを契約で決めておく |
| 累進的なリベート | 購入額のランクごとに割戻率が上がる(例:1,000万円以上は2%、2,000万円以上は3%) | 累進の度合いが著しいと、競争品の取扱制限として問題になる場合がある |
| 目標達成リベート | 期初に決めた販売目標や仕入目標の達成に応じて支払う | 目標の決め方と達成の判定方法を書面に残す |
| 占有率リベート | 取引先の取引額全体に占める自社商品の割合に応じて支払う | 競争品の取扱制限として独占禁止法上の問題になりやすい |
| 飛越しリベート | 直接の取引先ではなく、その先の販売店などに支払う | 消費税では、直接の取引先への割戻しと同じく「売上げに係る対価の返還等」として扱われる |
| 販売奨励金 | 販売促進への協力や、販売数量・販売高に応じて支払う | 金銭で支払うか、物品や招待で提供するかで、税務上の扱いが変わる |
「リベートボーナス」は、BtoB取引では主に数量リベートを指して使われます。インターネットで検索すると、FXやオンラインカジノの入金ボーナスやキャッシュバックを指す使い方も多く見られますが、本記事で扱う企業間取引のリベートとは別のものです。
出典:国税庁「No.6359 値引き、返品、割戻しなどを行った場合の税額の調整」、公正取引委員会「流通・取引慣行に関する独占禁止法上の指針」
売上割戻とよく混同されるのが、売上値引・売上割引・販売奨励金です。違いは「なぜ」「いつ」代金を減らすかにあります。いずれも結果として売り手の受け取る金額は減りますが、理由と時期が違うため、契約書の書き方や会計処理も変わります。
| 区分 | 代金を減らす理由 | 時期 | 売り手の会計処理 |
| 売上値引 | 品質不良、破損、数量不足など | 販売後に問題がわかったとき | 売上高から控除する |
| 売上割引 | 支払期日より前に代金を受け取ったことへの対価 | 入金時 | 従来は営業外費用。収益認識基準を適用する企業は売上高から控除する |
| 売上割戻 (リベート) |
一定期間の取引数量・取引金額 | 期間の終了後(月・四半期・年など) | 売上高から控除する |
| 販売奨励金 | 販売促進への協力、販売数量・販売高など | 契約で決めた時期 | 原則は売上高から控除する。取引先から広告などのサービスを受ける対価なら費用として処理する |
消費税では、この4つはいずれも「売上げに係る対価の返還等」に当たり、売り手は返金した分の消費税額を売上税額から差し引きます(販売奨励金は、販売数量や販売高などに応じて金銭で支払うもの)。
見積の段階で提示する値引き(出精値引き)については「出精値引きとは?見積書への記載方法や注意点を紹介」、取引前に決める卸値については「仕切値・仕切り価格とは?意味と計算・言い換え・仕切書」で解説しています。
例えば、「年間で○○万円以上購入した場合に、購入額の○%をキャッシュバックする」といった条件が、企業間取引(BtoB)でのリベートの典型的な例です。 このような仕組みにより、取引先の購買意欲を高めたり、長期的な取引関係を築いたりすることができるため、買い手は商品やサービスを試すきっかけになったり、取引額を増やす動機付けになったりします。一方、売り手も新規顧客の獲得や安定した売上拡大につながるなど、競合他社よりも有利な立場で取引ができるメリットがあります。
売り手にとっては、仕切値(卸値)そのものを下げずに、実績に応じた条件を出せる点もメリットです。仕切値を一度下げると元に戻しにくいのに対し、リベートは期間や条件を区切って見直せます。買い手にとっては、実績に応じて実質的な仕入価格が下がるため、仕入先を集約する理由になります。
リベートの会計処理は、支払う側は「売上割戻」として売上高から控除し、受け取る側は「仕入割戻」として仕入高から控除するのが基本です。実務では、次の順番で確認すると処理を誤りにくくなります。
手順1:契約書や覚書で、リベートの算定基準(対象・期間・割戻率)が決まっているかを確認する
手順2:金額が確定する時期と、相手に通知する時期を確認する
手順3:売掛金・買掛金と相殺するのか、振込で支払う(受け取る)のかを確認する
手順4:消費税の調整と、返還インボイスの交付要否を確認する
手順5:決算をまたぐ場合は、期末の見積りと法人税の計上時期を確認する
以下の仕訳例は、いずれも税抜経理方式、税率10%で、年間の取引額1,200万円(税抜)に割戻率2%を適用した場合の例です。
売り手は、割戻金24万円(税抜)と消費税2.4万円を、取引先への売掛金と相殺します。
<売掛金と相殺する場合>
| 借方 | 貸方 | ||
| 売上割戻 | 240,000 | 売掛金 | 264,000 |
| 仮受消費税 | 24,000 | ||
振込で支払う場合は、貸方の「売掛金」を「普通預金」に置き換えます。「売上割戻」は、損益計算書では売上高から差し引いて表示します(売上高を直接減らして処理する方法もあります)。売掛金の仕訳全般は「売掛とは?掛売との違い・仕訳例・回収の流れと注意点」で解説しています。
買い手は、受け取った割戻金を仕入高から差し引きます。仕入先への買掛金と相殺された場合の仕訳は次のとおりです。
<買掛金と相殺された場合>
| 借方 | 貸方 | ||
| 買掛金 | 264,000 | 仕入割戻 | 240,000 |
| 仮払消費税 | 24,000 | ||
振込で受け取った場合は、借方の「買掛金」を「普通預金」に置き換えます。受け取った割戻金は、仕入の対価が減ったものとして扱うため、仮払消費税(仕入税額控除の対象となる税額)も減らします。
リベートは、年間の実績で決まるなど、支払いが決算日をまたぐことがよくあります。期末にまだ確定していないリベートをどう扱うかは、会社が適用している会計基準によって変わります。
収益認識基準を適用している企業の場合
「収益認識に関する会計基準」(企業会計基準第29号)では、リベートは「変動対価」として扱います。販売した時点で、将来支払うと見込まれるリベートを見積もって売上高から差し引き、「返金負債」を計上します。見積りは、のちに収益の大きな減額が生じない可能性が高い範囲で行います。
<販売時:税抜100万円を掛けで販売し、2%のリベートを見込む場合>
| 借方 | 貸方 | ||
| 売掛金 | 1,100,000 | 売上高 | 980,000 |
| 返金負債 | 20,000 | ||
| 仮受消費税 | 100,000 | ||
<リベートが確定し、売掛金と相殺した場合>
| 借方 | 貸方 | ||
| 返金負債 | 20,000 | 売掛金 | 22,000 |
| 仮受消費税 | 2,000 | ||
消費税は、販売した時点では見積りを差し引かずに計算し、リベートが実際に確定した時点で調整します。
収益認識基準を適用していない中小企業の場合
期末までに金額が確定し相手に通知したリベートは、売上割戻と未払金を計上します。まだ確定していない見込額については、従来どおり「売上割戻引当金」を計上する方法があります。
<期末に引当金を計上する場合>
| 借方 | 貸方 | ||
| 売上割戻引当金繰入 | 30,000 | 売上割戻引当金 | 30,000 |
<翌期にリベートを支払った場合>
| 借方 | 貸方 | ||
| 売上割戻引当金 | 30,000 | 現預金 | 33,000 |
| 仮受消費税 | 3,000 | ||
※売上割戻引当金は法人税法上の引当金ではないため、繰入額はそのままでは損金になりません。税務上の計上時期は次の節を確認してください。
法人税では、リベートをどの事業年度の損益にするかが、国税庁の法人税基本通達で定められています。算定基準を契約などで相手に明らかにしているかどうかが、判断の分かれ目です。
| 立場 | 計上する事業年度 | 根拠 |
| 支払う側 (売上割戻) |
算定基準が契約・取引慣行・公表した方針などで相手に明らかにされている(または期末に内部で決まっている)、合理的な方法で継続して見積もっている、根拠書類を保存している、という要件をすべて満たせば、販売した事業年度の収益から見積額を減額できる | 法人税基本通達2-1-1の11(変動対価) |
| 支払う側 (上記を適用しない場合) |
割戻金を相手に通知した日、または支払った日の属する事業年度の収益から減額する | 法人税基本通達2-1-1の12 |
| 支払う側 (例外) |
契約で、特約店契約の解約時まで、または5年を超える期間、相手名義の保証金として預かるなど、相手が実質的に利益を受けられない場合は、実際に支払った日の事業年度 | 法人税基本通達2-1-1の13・14 |
| 受け取る側 (仕入割戻) |
算定基準が購入価額や購入数量によっていて、契約などで明示されていれば購入した日の事業年度。それ以外は通知を受けた日の事業年度 | 法人税基本通達2-5-1 |
受け取る側が、本来の事業年度に仕入割戻を計上しなかった場合は、仕入高から差し引かずに益金に算入する扱いになります(法人税基本通達2-5-3)。算定基準を契約書で明示しておくことは、取引先とのトラブル防止だけでなく、税務上の計上時期をはっきりさせるうえでも重要です。
出典:国税庁「法人税基本通達 第2章第1節第1款」「法人税基本通達 第2章第5節 仕入割戻し」
リベートは、消費税では「売上げに係る対価の返還等」に当たります。支払う側は、返金した分に対応する消費税額を、その課税期間の売上税額から差し引きます。受け取る側は、仕入れの対価が返還されたものとして、仕入税額控除の額を減らします。
支払う側がインボイス発行事業者の場合、課税事業者である取引先にリベートを支払ったときは、「返還インボイス(適格返還請求書)」を交付する義務があります。ただし、リベートの金額が税込1万円未満であれば、返還インボイスの交付義務は免除されます。
1万円未満かどうかは、返還した金額や、リベートの対象となる請求・債権の単位ごとに判定します。国税庁のQ&Aでは、1商品あたり100円のリベートを積み上げて合計2万円を支払う場合は、1万円以上のため交付義務は免除されない例が示されています。商品ごとの金額が小さくても、まとめて支払う額で判断されるため、数量リベートでは返還インボイスを交付する前提で、請求書や支払通知書の様式を準備しておきましょう。
出典:国税庁「No.6359 値引き、返品、割戻しなどを行った場合の税額の調整」「少額な返還インボイスの交付義務免除の概要」「インボイスQ&A 問28」
リベートを金銭で支払うか、物品や招待で提供するかによって、法人税の交際費の扱いが変わります。
| 提供の方法 | 交際費等に該当するか |
| 売上高や売掛金の回収高に比例して、または売上高の一定額ごとに、金銭で支払う(営業地域の事情や協力度合いを加味して金銭で支払うものを含む) | 該当しない |
| 取引先が販売・使用することが明らかな物品(事業用資産)や、おおむね3,000円以下の少額物品を、売上割戻と同じ基準で交付する | 該当しない |
| 上記以外の物品を交付する、または旅行・観劇などに招待する | 売上割戻と同じ基準で行っても、交際費等に該当する |
「金銭の代わりに景品や招待で還元する」施策は、条件が同じでも交際費として扱われる場合があります。ポイント還元やポイント交換を設計するときも、何と交換できるかによって扱いが変わるため、事前に税理士などの専門家に確認しておきましょう。
リベートは、条件を決めて終わりではありません。集計・計算・通知・支払・記帳までを毎期くり返す業務です。次の流れで運用すると、取引先との認識のずれや計算ミスを防ぎやすくなります。
| 手順 | やること |
| 1. 条件を設計する | 対象の商品・取引先、集計期間、基準額、割戻率、基準を超えた分だけに適用するか全額に適用するかを決める |
| 2. 契約書・覚書で明文化する | 算定基準、支払時期、支払方法(相殺か振込か)、契約を途中で終了した場合の扱いを書面にし、双方で合意する |
| 3. 取引実績を集計する | 期間中の取引額を取引先・商品ごとに集計する。返品や値引きを差し引くかどうかも条件どおりに処理する |
| 4. 割戻金を計算し、通知する | 計算結果を取引先に通知する。通知した日は、法人税の計上時期の判断にも使われる |
| 5. 支払う、または相殺する | 売掛金と相殺するか、振込で支払う。振込先は登録済みの口座かを確認する |
| 6. 返還インボイスを交付する | 税込1万円以上のリベートは、返還インボイスを交付する |
| 7. 記帳し、書類を保存する | 売上割戻(受け取る側は仕入割戻)として記帳し、算定の根拠となる書類を保存する |
計算例:累進的な数量リベートの場合
条件を「年間取引額1,000万円以上で2%、2,000万円以上で3%(いずれも年間取引額の全額に適用)」とした場合、取引先ごとの割戻金は次のようになります。
| 取引先 | 年間取引額(税抜) | 割戻率 | 割戻金(税抜) | 消費税(10%) | 支払額(税込) |
| A社 | 800万円 | なし | 0円 | 0円 | 0円 |
| B社 | 1,200万円 | 2% | 24万円 | 2.4万円 | 26.4万円 |
| C社 | 2,100万円 | 3% | 63万円 | 6.3万円 | 69.3万円 |
同じ条件でも、「基準を超えた分だけに適用する」と決めていれば、B社の割戻金は200万円の2%で4万円になります。全額に適用するか超過分だけに適用するかで金額が大きく変わるため、契約書で必ず明記しておきましょう。
リベート・割戻しは売上拡大や取引先との関係強化に有効な施策ですが、運用方法を誤ると自社や取引先に思わぬリスクをもたらす場合があります。ここでは、リベート・割戻しを導入・活用する際に特に注意すべきポイントを解説します。
リベートを恒常的に実施していると、顧客が「リベート後の価格」を通常価格と認識してしまうことがあります。その結果、リベートを適用しない通常価格での購入をためらわれ、商品やサービス本来の価値やブランドイメージが下がってしまう恐れがあります。リベートの適用範囲や還元率が過剰にならないように設定し、期間限定のキャンペーンとして実施するなど、慎重な運用が求められます。
独占禁止法
公正取引委員会の「流通・取引慣行に関する独占禁止法上の指針」では、リベートは価格の一要素として市場の実態に即した価格形成を促す面もあり、リベートを支払うこと自体がただちに独占禁止法上の問題になるわけではないとされています。
一方で、次のような場合は問題になることがあります。
・取引先の販売価格、競争品の取扱い、販売地域、取引先などを制限する手段としてリベートを使う(例:指定した価格で販売しない取引先のリベートを減らす)
・占有率リベートや、ランクごとの割戻率が著しく累進的なリベートが、競争品の取扱制限として働く(リベートの水準・基準・累進度・遡及性などから総合的に判断される)
・基準のあいまいなリベートを裁量的に提供し、取引先を自社の販売政策に従わせやすくする
このため指針では、リベートの供与の基準を明確にし、取引の相手方に示すことが望ましいとされています。市場で有力な事業者が、競争相手を排除する効果を持つリベートを提供する場合は、「排除型私的独占」として排除措置命令や課徴金納付命令の対象となるおそれもあります。
取適法(中小受託取引適正化法、旧下請法)
2026年1月1日から、下請法は「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」(通称:取適法)に改められました。取適法でも、委託事業者(旧:親事業者)が、中小受託事業者(旧:下請事業者)に責任がないのに代金を減らすことは禁止されています。
リベートで問題になりやすいのは、発注する側(委託事業者)が、受注する側(中小受託事業者)から「リベート」「協力金」などの名目で割戻金を受け取ったり、代金から差し引いたりするケースです。名目にかかわらず、合理的な理由のない割戻しは減額に当たるおそれがあります。取引が取適法の対象になるかどうか、どのような条件なら問題がないかは、公正取引委員会の資料で確認しておきましょう。
出典:公正取引委員会「流通・取引慣行に関する独占禁止法上の指針」「取適法」
リベート・割戻しの条件や適用範囲が曖昧なまま運用すると、トラブルの原因になりやすいです。顧客ごとにその場で条件を決めるのではなく、事前にリベートの内容や条件を契約書などで明文化し、双方が合意したうえで運用することが重要です。これにより、後々の誤解や法的トラブルを未然に防ぐことができます。
契約書や覚書には、少なくとも次の項目を入れておきましょう。
・対象となる商品と取引先、集計期間
・算定基準(基準額、割戻率、全額適用か超過分のみか、返品・値引きの扱い)
・割戻金の通知時期、支払時期、支払方法(売掛金との相殺か振込か)
・返還インボイスの交付方法
・契約を途中で終了した場合や、取引条件を変更した場合の扱い
リベートの集計をExcelで担当者が手作業で行っていると、取引先ごとの条件の取り違えや計算ミス、担当者の異動による引き継ぎ漏れが起こりやすくなります。条件をシステムに登録し、取引実績から自動で集計できる状態にしておくと、取引先への説明もしやすくなります。
また、リベートの支払いや入金のタイミングは、取引先や経営者になりすまして振込先の変更を依頼する「ビジネスメール詐欺(BEC)」に狙われやすい場面です。IPA(情報処理推進機構)の「情報セキュリティ10大脅威 2026」の組織編でも、ビジネスメール詐欺は10位に入っています。メールで振込先の変更を依頼されたら、登録済みの電話番号など別の経路で必ず確認しましょう。
出典:IPA「情報セキュリティ10大脅威 2026」
取引先からの注文をBtoB ECで受けていれば、取引先ごとの購入実績がシステムに自動で蓄積されるため、リベートの集計や計算の手間を減らせます。累計の購入額や、次の条件までの金額を取引先の画面に表示すれば、購入の動機づけにもなります。
また、金銭のリベートの代わりに、購入額に応じたポイント還元や、貯めたポイントを景品と交換できるポイント交換を取り入れる企業もあります。ポイントは、値引きとして使えるのか景品と交換するのかによって会計・税務の扱いが変わるため、交際費の区分もあわせて確認しておきましょう。ここでは、BtoB ECでポイントの仕組みを取り入れた2つの事例を紹介します。
鋼材、屋根壁材、建材製品などの卸売を手がける三星商事様は、工事業者などに向けたBtoB ECサイト「PRO資材便」を新たに構築しました。再購入を促す施策として取り入れたのが、法人向けECでは比較的珍しい「ポイント還元」です。
目的は、他社との差別化と、お客様への還元による満足度の向上、リピート購入の促進です。実際にポイントを使ってリピート購入する取引先も確認できており、将来的には年間購入金額などに応じた上位会員(常時送料半額など)の導入も検討しています。年間の購入額に応じて特典を変える考え方は、数量リベートに近い設計です。

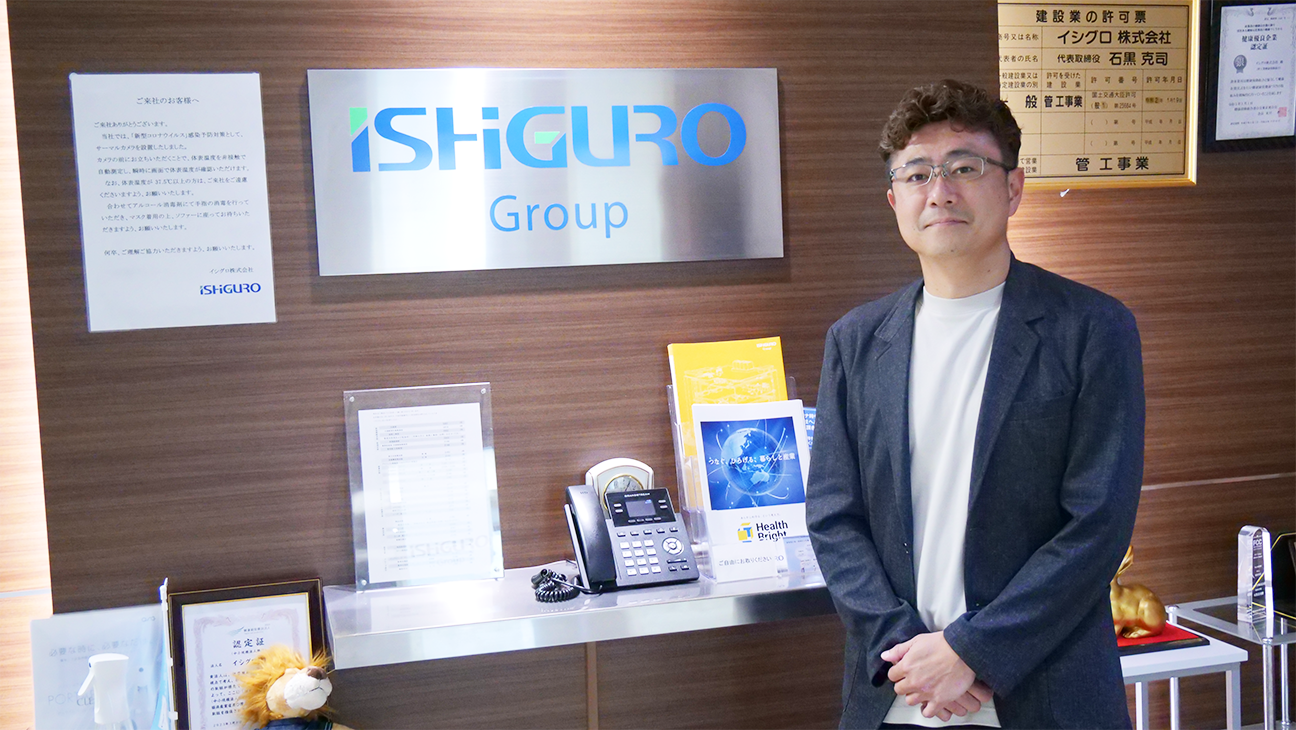
総合配管機材商社のイシグロ様は、取引先にBtoB ECサイトをより使ってもらうための施策として、「ポイント交換システム」を実装しました。社内からのアイデアで、当初は「BtoB ECでポイント交換は合わない」という声もありましたが、遊び心のある仕組みとして導入を決めています。
導入後は、建設現場で分け合えるような商品を中心に、毎日数件の景品の申込みがあるまでになりました。ポイントを貯めるためにECサイトが積極的に使われるようになり、EC利用率の向上に大きく貢献しています。景品と交換する方式は、交際費の扱いを確認したうえで設計するのがおすすめです。
ecbeingが提供するBtoB EC構築プラットフォーム「ecbeing BtoB」は、取引先ごとの単価や取引条件の設定、基幹システムとの連携など、BtoB取引に特有の要件に対応しています。本記事で紹介した2社の事例も、ecbeing BtoBで構築したものです。
取引先ごとのリベート条件や単価は、外部に漏れてはならない営業上の機密情報です。ecbeing BtoBは、ecbeingが自社で運用するEC専用インフラで提供しています。2005年からISMS認証(登録番号IS97670)を取得し、NIST CSF 2.0に基づく運用・監査、自社と外部のSOCによる24時間365日の監視、定期・緊急の脆弱性対応、第三者機関による定期的なセキュリティ診断を行っています。詳しくは「ecbeingの強固なセキュリティ対策」をご覧ください。

リベート・割戻しは、一定期間の取引実績に応じて代金の一部を後日返金する取引条件で、新規顧客の獲得にも既存顧客との関係維持にも役立つ施策です。仕切値を下げずに実績に応じた条件を出せる一方で、会計・税務では支払う側と受け取る側で処理が異なり、法人税の計上時期、消費税の調整と返還インボイス、交際費との区分まで確認が必要です。
また、恒常的な割戻は商品価値の低下につながり、基準のあいまいなリベートや取引先の事業活動を制限するリベートは、独占禁止法や取適法の問題になるおそれもあります。算定基準を契約書で明文化し、集計から支払までを仕組みで回せる状態にしておくことが、トラブルを防ぎ、リベートを販売施策として活かすための前提です。どのような割戻を実施するのか慎重に検討したうえでルールを定めておきましょう。


copyright © ecbeing corp. all rights reserved.ecbeing.net